
Ілюстративне фото: УНІАН
"НБУ проводить політику керованої гнучкості"
На валютному ринку України фіксуємо певне посилення долара і послаблення гривні. Із чим пов'язані ці процеси, якщо партнери справді суттєво нам допомагають з фінансами?
По-перше, Національний банк України проводить політику керованої гнучкості. Це означає, що в окремі періоди гривня може посилюватись, а в окремі послаблюватись. Але ті коливання, які ми сьогодні спостерігаємо, не є значними. Ми проводимо політику керованої гнучкості, починаючи з весни 2023-го року. І на прикладі 2025-го року можна побачити, що так, гривня коливалася в той чи інший бік. Але, якщо ви подивитесь на курс гривні до долара, який був на початок 2025-го року і на кінець 2025-го року, то побачите, що там незначне відхилення.
За підсумками 2025 року інфляція становить близько 9%
А нагадайте нам ці цифри, скільки коштував долар на початку 2025-го і наприкінці 2025-го року?
Я не пам'ятаю зараз точно, для цього треба підняти інформацію, який офіційний курс Національного банку України був на 1 січня і, наприклад, на 30 грудня 2025-го року. Але ці коливання були незначними, це точно, тому що валютно-курсова політика дуже впливає на виконання ключової мети, яка стоїть перед Національним банком і, до речі, перед центральними банками провідних країн світу, – це інфляція. Тобто, щоб зростання цін було невеликим, помірним. Інфляційна мета у нас – 5%. Торік інфляція в нас була достатньо високою. Вона почала збільшуватися ще в другій половині 2024-го року і досягла свого піку в травні 2025-го року, коли було близько 16%. Але з травня почала зменшуватися і вже на кінець минулого року інфляція складає… так, офіційні дані Державної служби статистики будуть 10-го січня, але я думаю, що вона становитиме близько 9%. Це на кінець грудня. Надалі в 2026-му році вона буде зменшуватися і, за прогнозами Національного банку, на кінець року складе близько 6,6%. Тому валютна курсова і взагалі грошово-кредитна політика Національного банку України минулого року була направлена на те, щоб гривня була приваблива, щоб інфляція в державі зменшувалася і наближалася до інфляційної мети – близько 5%. Загалом в Національного банку є три мети. Тобто перша – це низька інфляція, друга – це стабільна банківська, фінансова система і третя – сприяння економічному зростанню.
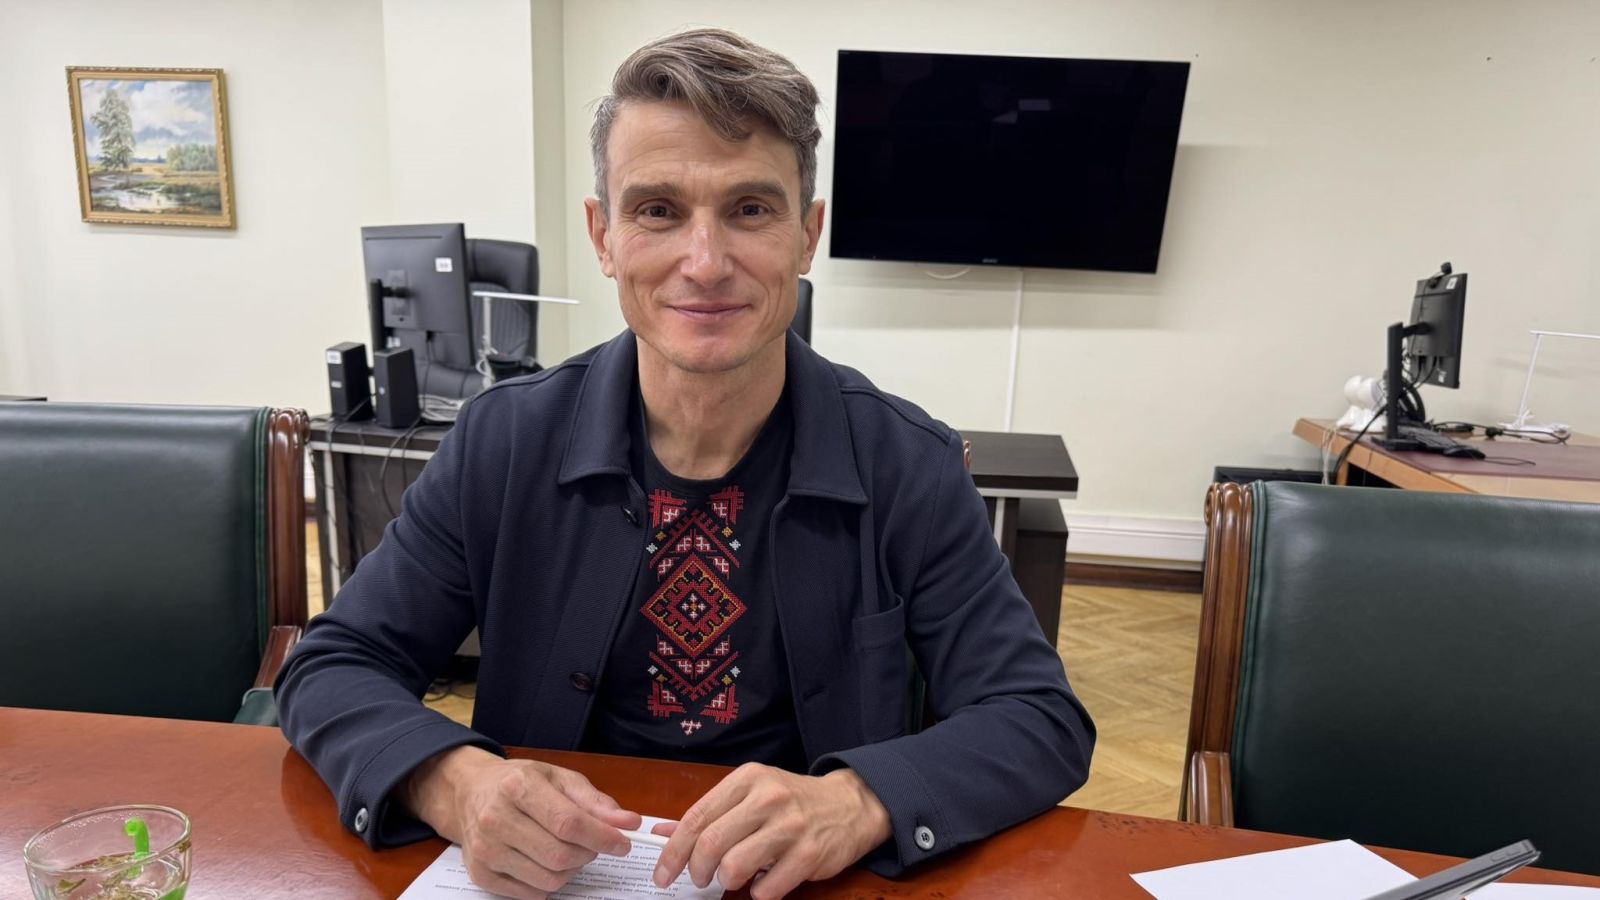 Василь Фурман. Фото: facebook/vasil.furman
"Сезонний фактор"
До речі, я подивився, яким був курс 1 січня 2025-го року і 1 січня 2026-го року. І можу сказати, що рік тому долар коштував 42,02 грн, а зараз – 42,35 грн. Як на ваш погляд, якщо поглянути через призму валют і курсів, це все впливатиме на курс гривні нехай у першому кварталі 2026-го року?
Декілька слів щодо послаблення гривні, що ми можемо зараз спостерігати. На таке послаблення, в принципі, впливає так званий сезонний фактор. Ми це могли спостерігати дуже багато разів наприкінці року. Так було і до великої війни, так є і зараз. Йдуть значні бюджетні видатки і частина цих коштів так чи інакше пов'язана з валютою. Це і зовнішньоекономічні контракти, коли закуповуються підприємства чи сектору безпеки, чи енергетичний імпорт, чи інший імпорт. До речі, перед новорічними святами дуже багато імпортується продукція, яка виробляється за кордоном і потім продається тут. Тому в кінці грудня, в січні зазвичай можна було спостерігати значний попит на валюту. Він не те, щоб виходив за якісь межі, але це було з року в рік. Ця сезонність завжди була, коли гривня незначно послаблювалася. А потім ми могли бачити іншу сезонність, коли напередодні весни аграрії, наприклад, готуються до посівної, продають валютну виручку чи інші кошти, які вони зберігають у доларах, на валютному ринку стає більше валюти і тоді гривня вже посилюється. Тобто такі незначні коливання ми могли спостерігати завжди.
До речі, якщо подивитися, наприклад, на минулий рік і грудень минулого року порівняти з груднем 24-го року, то там є цікава статистика – чистий попит на валюту населення. Тобто населення купує зараз більше валюти чи менше. І в 24-му році попит був більший за пропозицію, тобто населення тоді купувало валюти більше на 54 млн доларів у день. А в грудні 2025-го року цей чистий попит за день був більший лише на 32 млн доларів. Тобто в грудні 2025-го року попит населення на валюту був значно менший в порівнянні з груднем 2024-го року.
Інвестиційна привабливість гривні
У принципі, політика Національного банку направлена на те, щоб гривня була інвестиційно приваблива. Це означає, що коли ви розміщуєте кошти на депозитах в банку чи купуєте облігації внутрішньої державної позики (ОВДП), в тому числі військові, то ваша дохідність повинна бути більша, ніж інфляція, наприклад. І ми могли спостерігати, що за тими ж військовими облігаціями ми дійсно маємо достатньо високу дохідність, і вона ще й не оподатковується. Про інвестиційну привабливість гривні свідчить також те, що залишки коштів фізичних і юридичних осіб у банківській системі протягом минулого року зростали. Це величезний плюс.
"2025-й рік достатньо був стабільним"
Ще один дуже важливий показник, який говорить про стабільність банківської системи і про те, що в неї є "апетит" до кредитування – це показники зростання кредитування минулого року. Наскільки я пам'ятаю, корпоративний кредитування в гривні в нас зросло десь на понад 37% рік до року. А якщо ми говоримо про кредитування в гривні фізичних осіб, то там зростання близько 35%. Тобто, 25-й рік достатньо був стабільним. Ви наводили чітко курсові показники. І якщо поділити курс, який був на початку та в кінці 2025-го року, то там зміна була, здається, в межах 0,7%. Тобто, ви ж розумієте, це дуже незначна зміна курсу, яка була протягом 2025-го року.
"Сьогодні на порядок більшими є золотовалютні резерви НБУ, ніж перед війною"
Також дуже важливий показник – золотовалютні резерви Національного банку України. Вони зараз на достатньо високому рівні. Я пам'ятаю прогноз Національного банку, він робився в жовтні і там на кінець року мало було понад 53 млрд доларів. Вже мають бути оновлені цифри, але в будь-якому випадку – 53 млрд доларів золотовалютних резервів Національного банку і близько 28 мільярдів в резервах перед великою війною... Тобто сьогодні на порядок більшими є золотовалютні резерви Національного банку України, ніж перед війною. Це фінансова подушка, яка забезпечує стабільність ситуації на валютному ринку.
"У 2026 році ситуація на валютному ринку також буде стабільною і контрольованою"
Стосовно поточного року. По-перше, я думаю, що ситуація на валютному ринку також буде стабільною і контрольованою в рамках політики керованої гнучкості, яку проводить Національний банк. Тобто гривня може коливатися в той чи інший бік, але незначно. Зрозуміло, що фактори сезонності будуть впливати на ці всі речі. Друге. Золотовалютні резерви Національного банку в 26-му році також будуть високими. Якщо не помиляюсь, то прогноз Нацбанку, що на кінець 26-го року має бути понад 52 млрд доларів золотовалютних резервів Національного банку. Тобто це також дуже висока цифра. Що стосується банківської системи і операцій кредитування, то банки, в принципі, й надалі будуть кредитувати. Чи будуть такі високі темпи? Побачимо. Але, в принципі, "апетити" в банків щодо кредитування є.
"90 млрд євро на 2 роки – величезний плюс"
Також дуже важливий фактор, який впливає на валютний ринок, очікування бізнесу й населення, на поведінку – це міжнародна економічна допомога наших партнерів. Ми їм дуже дякуємо, тому що в умовах великої війни Україна критично залежна від зовнішнього фінансування. І те історичне рішення про репараційну позику під заморожені російські активи, які надав нам Євросоюз в кінці минулого року на 90 млрд євро на 2 роки, є дуже для нас важливим. Це репараційна позика, але вона, по-перше, безвідсоткова, а по-друге, вона буде погашатись лише тоді, коли Російська Федерація буде виплачувати нам репарації. Це дуже важливо для нашої держави, для бюджетного навантаження, для державного боргу. Він дійсно в нас уже доволі великий, але ще раз – у нас війна і нам кошти потрібні. Потрібні будь-які кошти, бажано грантові. Нема грантів – значить кредитні, але під низькі відсотки, тому що нам потрібно фінансувати українську перемогу, українську армію і відбудову нашої держави. Тому 90 млрд євро на 2 роки – це величезний плюс. Дефіцит державного бюджету цього року, наскільки я пам'ятаю, близько 45 млрд доларів. Тобто ці кошти, які ми отримаємо в цьому році, будуть навіть дещо більшими за очікуваний дефіцит.