

Ілюстративне фото з відкритих джерел
Більше інформації про продавця
Національний банк України змінив правила роботи банківських карток та безготівкових оплат. Йдеться про оновлення правил емісії та еквайрингу платіжних інструментів - тобто правил випуску банківських карток і приймання оплат через термінали та онлайн-сервіси. У чому суть цих змін?
Користувачу фактично не потрібно буде додатково нічого робити. Користувач матиме можливість більш детально бачити, на кого він здійснює оплату за товар чи послугу. Найбільше потрібно буде зробити еквайрам, тобто банкам або платіжним операторам, які дозволяють нашим інтернет-магазинам отримувати платежі. Тепер користувач бачитиме, хто є юридичною особою, в якої він купує певний товар чи послугу. Буде розкрита інформація, в якому саме банку обслуговується цей рахунок.
Є таке поняття, як міскодинг, який фактично не дозволяє бачити, за що користувач здійснює оплату. Банк також не міг це бачити. Таким чином боротьба з міскодингом це одна з причин, чому Нацбанк вдосконалює свою регуляцію саме в платежах на ФОП та ТОВ і зобов’язує їх розкривати більше інформації. Якщо клієнт купує якусь електроніку на маркетплейсі, то має бути зазначено, що це оплата за цю електроніку.
Постанова набула чинності 20 травня. Перехідний період становить 6 місяців.
Зміни торкнуться емітентів та еквайрів
Також оновлюються правила емісії. Про що тут йдеться?
Емітент – це той, хто випустив банківську картку. Фактично це банк, або небанківська платіжна установа. Під час операції відбувається взаємодія трьох учасників. Є магазин, який продає одяг в онлайні – це перший учасник. Другий – це еквайр, який створює інтернет-магазину віконечко, яке дозволяє приймати платежі. Третій – це той, хто випустив картку. Емітент та еквайр можуть бути двома різними банками чи платіжними установами. Емітенти та еквайри будуть зобов’язані протягом 6 місяців налаштувати свої ІТ-системи таким чином, щоб відкривалася та інформація, яка вимагається з боку Нацбанку. Це код транзакції, назва банку, та юридичної або фізичної особи.
Буває, що людина продає товар, проте не зареєстрована як ФОП. Це може бути вживаний товар, який вона продає на різних платформах. Це не є в класичному розумінні підприємець. Для того, щоб не змушувати таку людину відкривати ФОП передбачена можливість ідентифікації. Продавці, які системно займаються продажами повинні бути зареєстровані як платники податків. Якщо ж людина кілька разів на рік продає вживані речі, то вона має зазначати це в своєму платежі. Таким чином банк бачитиме, чи людина хоче ухилитися від сплати податків чи це разова операція.
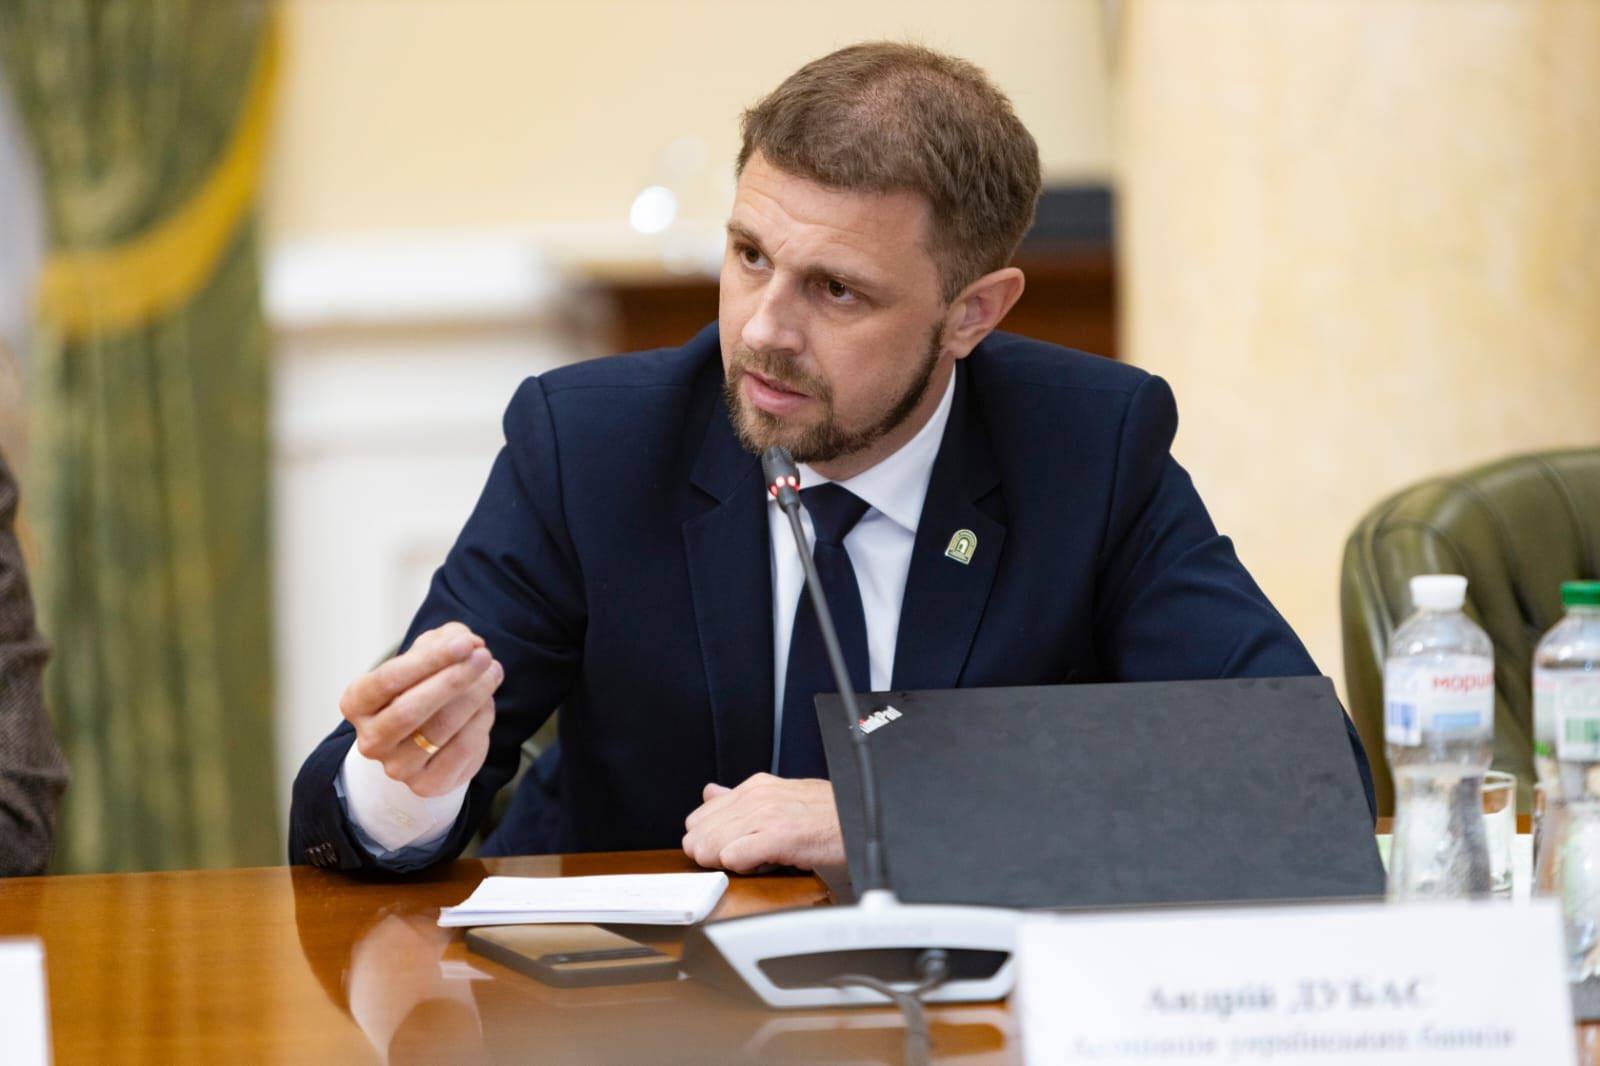 Андрій Дубас. Фото: ФБ-сторінка
Волонтер повинен зафіксувати у взаємодії зі своїм банком те, що він періодично провадить волонтерську діяльність зі збору коштів
Національний банк також врегулював правила для волонтерів та офіціантів. Що змінилися для них?
Я би розділив волонтерів і офіціантів. Чайові, які ти даєш офіціанту за власним бажання це одна історія, а волонтерство – це зовсім інше. Волонтер повинен зафіксувати у взаємодії зі своїм банком те, що він періодично провадить волонтерську діяльність зі збору коштів. Тут потрібно відділити тих людей, які справді допомагають нашому війську від тих, хто лише прикривається волонтерською діяльністю. В другому випадку держава втрачає, оскільки падає довіра до волонтерства. Тому псевдоволонтери не повинні мати змоги користуватися такими можливостями.